住宅ローンの金利タイプ選び!岡山の中古マンション購入で最適な借入方法
お子様の小学校入学や進学、あるいは日々の生活スタイルの変化に伴い、「そろそろ賃貸アパートの家賃を払い続ける生活を卒業して、自分たちの資産となるマイホームを購入したい」「新築は予算的に厳しいけれど、岡山市北区の便利なエリアで快適に暮らしたい」とお考えのご家族の皆様、こんにちは。
岡山市北区、とりわけファミリー層から絶大な支持を集める「大元・今エリア」周辺の不動産売買と、ワンランク上の上質なリノベーションを専門に手掛ける花菱不動産株式会社です。
マイホームの購入を検討し始め、SUUMOやアットホームなどのポータルサイトで物件を眺めていると、どうしても「物件の場所」や「間取りの広さ」ばかりに目が行きがちです。しかし、マイホーム購入における資金計画で、将来の家計の命運を握る最も重要な要素は何だかご存ルでしょうか。それが、今回テーマとなる「住宅ローンの金利タイプ選び」です。
「変動金利と固定金利、どちらを選べば本当にお得なの?」「ニュースで金利が上がると聞くけれど、変動金利を選んでも大丈夫?」「自分たちの世帯年収やライフプランに合った最適な借入方法が分からない」——モデルルームや相談会で、多くのお客様がこの金利選択の壁にぶつかり、頭を悩ませています。
特に現在の岡山市北区の不動産市場は、岡山駅前の大規模再開発や全国的な建築資材・人件費の高騰により、新築マンションの価格が歴史的な高水準(6,000万円〜8,000万円台)に達しています。このような市場環境の中で、予算を賢く抑えつつ、確かな資産価値と極上の住み心地を手に入れるための王道ルートとなっているのが、「立地の良い中古マンションを購入し、自分たちのライフスタイルに合わせてフルリノベーションする」という手法です。
そして、この「中古マンション購入+リノベーション」を行う際、物件価格と工事費用を一本化する住宅ローンの金利タイプをどう選択するかによって、総支払額が数百万円単位で大きく変動することになります。
本記事では、地元・岡山市の不動産市場の最前線に立つ花菱不動産が、住宅ローンの金利タイプ(変動・全期間固定・固定期間選択)の仕組みとメリット・デメリットを約6,000文字の特大ボリュームで徹底解説いたします。
ポータルサイトの罠にハマらないための情報見極め術から、物件の価値を新築以上に引き上げる「ワンストップリノベーション」の極意まで、余すところなくお伝えします。ご家族の笑顔が続く理想の住まいを確実に手に入れるための「金利タイプ選び・完全攻略ガイド」として、ぜひ最後までじっくりとお読みください。
1. 住宅ローンの金利タイプとは?基本の3種類を徹底比較
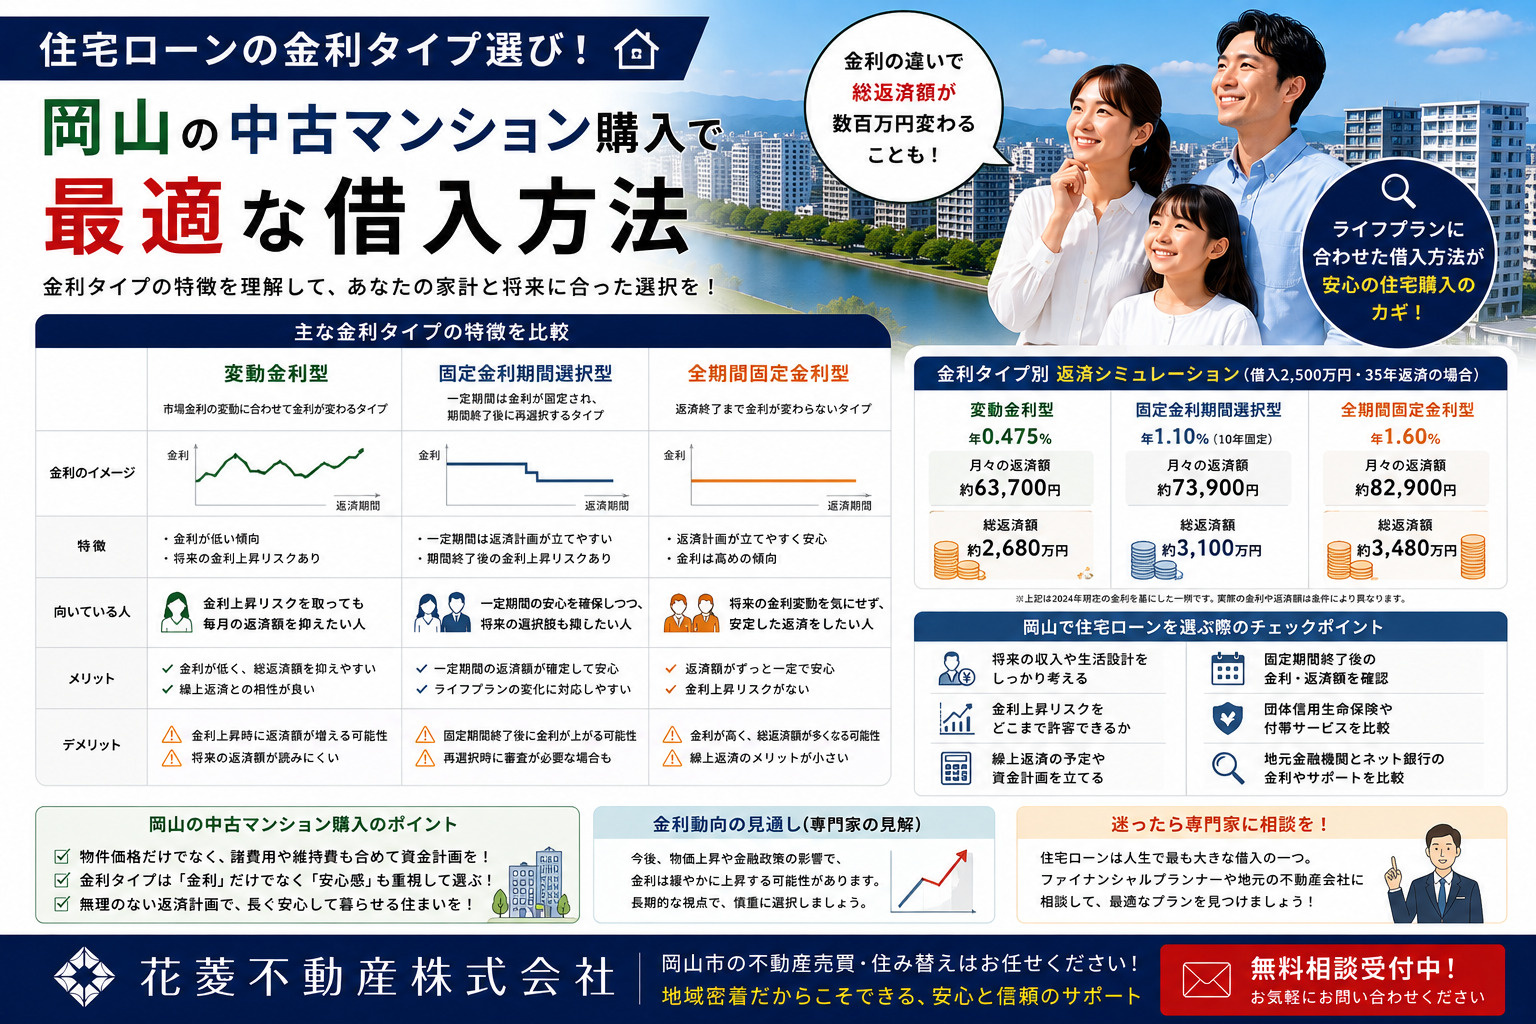
まずは、住宅ローンにおいて一般的に選択される「金利の3つのタイプ」について、それぞれの仕組みと特徴を正確に把握しておきましょう。仕組みを知ることが、ご家族のライフプランに最も適した借入方法を選ぶための土台となります。
① 変動金利タイプ(現在最も選ばれている、金利変動リスクを伴うタイプ)
変動金利は、半年に一度(または半年ごとの金利見直しに基づいて)適用金利が変動するタイプです。現在の日本国内においては歴史的な超低金利政策(マイナス金利解除後も低水準が継続)を背景に、民間金融機関の金利が年0.3%〜0.6%前後という非常に低い水準で推移しており、新規で住宅ローンを組む方の約7割〜8割がこの「変動金利」を選択しています。
【メリット】 当面の毎月の返済額が最も安く抑えられるため、借入当初の家計負担が非常に軽くなります。
【デメリット】 将来的に金利が上昇した場合、それに連動して返済額や利息の負担が増える「金利上昇リスク」を負うことになります(※多くのローンには、急激な金利上昇から家計を守るための「5年ルール」や「125%ルール」が設けられていますが、未払利息が発生するリスク等の仕組みを理解しておく必要があります)。
② 全期間固定金利タイプ(フラット35など、将来の安心を買い取るタイプ)
全期間固定金利(代表格が住宅金融支援機構と民間銀行が提携する「フラット35」)は、お金を借り入れた時点から完済するまでのすべての期間において、適用される金利が一切変わらないタイプです。
【メリット】 途中で世の中の金利がどれだけ跳ね上がろうとも、最初に決まった毎月の返済額が最後まで一円も変わりません。そのため、将来の教育資金の計画やライフプランが極めて立てやすくなります。
【デメリット】 変動金利に比べて、借入当初の金利水準が高めに設定されています(年1.5%〜2.0%前後など)。そのため、総支払額は変動金利よりも多くなる傾向があります。
③ 固定期間選択型タイプ(3年、5年、10年など、一定期間だけ固定するタイプ)
固定期間選択型は、「当初3年間」「当初5年間」「当初10年間」といった一定の期間だけ金利を固定し、その期間が経過した後に、改めて「変動金利」か「別の固定期間選択」を選び直すタイプです。
【メリット】 子育てが最もお金のかかる一定期間(例えば最初の10年間など)だけ金利を固定して安心を得つつ、その後はライフスタイルの変化に合わせて柔軟に選び直すことができます。
【デメリット】 当初の固定期間が終了したタイミング(特約期間終了時)に、その時点の金利水準で再計算されるため、場合によっては金利が急激に跳ね上がり、返済額がドカンと増えるリスクがあります。
| 金利タイプ | 金利水準の目安 | メリット | デメリット・注意点 | こんな方におすすめ |
|---|---|---|---|---|
| 変動金利 | 非常に低い(年0.3%〜0.6%前後) | 当初の毎月返済額が最も安く、総支払額を抑えられる | 将来の金利上昇により、返済額が増えるリスクがある | 共働きで世帯収入が安定、早期の繰り上げ返済を予定している方 |
| 全期間固定(フラット35) | やや高い(年1.5%〜2.0%前後) | 完済まで返済額が一定で、将来の金利変動リスクがゼロ | 変動金利に比べ、当初の金利と総支払額が高くなる | 教育費の負担が大きい、将来の家計収支を完全に固定したい方 |
| 固定期間選択(10年等) | 中程度(年0.7%〜1.2%前後) | 一定期間の安心を得ながら、比較的低い金利でスタートできる | 固定期間終了後の金利見直し時に返済額が急増するリスク | 子供が独立するまでの10年間など、特定の期間だけ安心したい方 |
地元密着の花菱不動産にご希望の条件を事前登録していただければ、市場に出る前の新鮮な物件情報や、プロの厳しい審査をクリアした極秘情報をいち早く優先的にお知らせいたします。
2. 岡山のファミリー層が陥りがちな「金利タイプ選びの3大落とし穴」
金利の仕組みを理解した上で、実際に岡山市内でマンションを購入される子育て世帯が陥りやすい「よくある失敗・落とし穴」について警告しておきます。ここを見誤ると、購入後に大きな後悔を抱えることになりかねません。
落とし穴①:「今の超低金利がずっと続くだろう」という楽観視
「みんな変動金利で借りているから大丈夫」「日本は長年低金利だから、今後も上がらないだろう」という感覚だけで変動金利を選択してしまう方が非常に多いです。確かに現在の変動金利は驚異的な低水準ですが、世界経済の動向や日銀の金融政策変更に伴い、将来的に金利が上昇する可能性はゼロではありません。
もし変動金利が1%〜2%上昇したとき、ご家族の家計はその追加の利息負担に耐えうる余裕があるか?この「最悪のシナリオ(ストレステスト)」をシミュレーションせずに変動金利を組むのは非常に危険です。
落とし穴②:物件価格とリノベーション費用を「別々のローン」にしてしまう致命的ミス
中古マンションを購入してフルリノベーションを行う際、仲介会社とは別にリフォーム会社を探してしまうと、物件費用は低金利な「住宅ローン」、リノベーション費用は金利が年2%〜5%程度と高い「リフォームローン」で別々に組むことになりがちです。
これにより、金利の負担が跳ね上がり、毎月の返済額が想定以上に膨らんでしまいます。賢い選択は、「物件価格+リノベーション費用+諸経費」のすべてを合算し、一本の低金利住宅ローンとしてまとめることです。
落とし穴③:銀行の「借りられる額」と「無理なく返せる額」の混同
金融機関の事前審査に出すと、「お客様の年収であれば、最大で5,000万円までお借入れ可能です!」と言われることがあります。しかし、銀行が「貸してくれる上限額」と、ご家族が「子どもの教育費や旅行を楽しみながら無理なく返せる額」は全く別物です。
銀行の限度額いっぱいまでローンを組んでしまうと、少しの金利上昇や急な出費で家計が一気に破綻してしまいます。自分たちのライフプランに合った「真の適正借入額」を算出することが大切です。
3. ポータルサイトで「大失敗」しないために:花菱不動産の執念とこだわり
金利タイプや資金計画の基準が分かっても、実際にSUUMOやアットホームなどのポータルサイトを見ていて、「どれが本当に良い物件なのか分からない」と迷われる方は少なくありません。それは、インターネット上の情報に「作られた美しさ」や「隠されたリスク」があるからです。
「正確で美しい間取り図」に命を懸ける理由
多くの不動産会社は、スピードを優先して過去の古い図面をそのままコピーして掲載しています。壁の厚みが無視されていたり、パイプスペースの位置が描かれていなかったりする雑な図面では、リノベーションの設計ができません。
私たち花菱不動産は、ポータルサイトに掲載する「間取り図の正確さと美しさ」に異常なほどのこだわりを持っています。現地に足を運び、ミリ単位で採寸を行い、柱や窓の形状まで正確に描き起こしたオリジナル間取り図を作成します。この正確な図面があるからこそ、お客様は内見前に「ここに家具は置けるか」「この壁は壊せるか」を完璧にシミュレーションでき、失敗のない選択ができるのです。
広角レンズの嘘を排除。リアルな空間提案
部屋を実際以上に広く見せる超広角レンズや、過度な光量補正による「嘘の明るさ」は一切使いません。花菱不動産が撮影・掲載する写真は、「実際にその場所に立った時の自然な視界と光の入り方」を忠実に再現しています。“朝の陽光がリビングにどう差し込むか”、“窓からの眺望に圧迫感はないか”。ご家族がその家で送る「未来のストーリー」が鮮明にイメージできるリアルな空間提案を行います。
4. 住宅ローンとリノベを一本化!「ワンストップリノベーション」の最強のメリット
金利タイプの選択と並んで、資金計画を大成功させるための最大の武器が、花菱不動産が誇る「ワンストップリノベーション」です。
ケイミュー「SOLIDO」や無垢材が織りなすホテルライクな極上空間
花菱不動産のリノベーションは、単なる「壁紙の張り替え」ではありません。ご家族が毎日を過ごす空間に、圧倒的な居心地の良さと愛着をもたらす「質感の高いデザイン」をご提案しています。
特に子育て世代に大人気なのが、ケイミュー(KMEW)のリサイクル内装ボード“SOLIDO(ソリド)”を取り入れたモダンな空間デザインです。
セメント本来の素地感を生かした無垢な建築素材であるSOLIDOは、一枚一枚異なる表情を持ち、光の当たり方で様々な陰影を生み出します。これをリビングのテレビ背面のアクセントウォールや、アイランドキッチンの腰壁などに大胆に採用することで、新築マンションの画一的なビニールクロスでは絶対に表現できない、高級ホテルやデザイナーズカフェのような重厚感と洗練された雰囲気を演出できます。
さらに、床には足触りが良く冬でも冷やっとしない「無垢材フローリング」を採用し、天井には間接照明を仕込んで柔らかな光のグラデーションを描きます。本物の素材を使った内装は、将来売却する際にも「他の一般的な中古マンションとは一線を画すこだわり物件」として高く評価され、資産価値の向上に直結します。
住宅ローンとリノベ費用の「一本化」で実現する賢い資金計画
不動産会社で物件を買い、別のリフォーム会社で工事を頼むと、物件費用は低金利な「住宅ローン」、リノベーション費用は金利が高い(年2%〜5%程度)「リフォームローン」と別々に組むことになり、月々の支払額が大きく膨れ上がってしまいます。
不動産仲介とリノベーション設計・施工を自社で一括してお受ける花菱不動産なら、「物件価格+リノベーション費用+諸経費」をすべて合算し、一本の低金利住宅ローン(変動金利なら年0.3%〜0.6%前後、あるいは全期間固定)として組み込むことが可能です。これにより、毎月の返済額を劇的に抑え、無理のない資金計画を実現します。
【徹底比較】一般的な中古購入プロセス vs 花菱不動産のワンストップ
| 比較項目 | 一般的な不動産会社(仲介のみ) | 花菱不動産(ワンストップリノベーション) |
|---|---|---|
| ローンの組み立て | 住宅ローンとリフォームローンが別々になり、金利負担が増大 | 物件+工事費を一本の低金利住宅ローンへまとめ、負担を最小化 |
| 物件探しの質 | 図面が雑。構造上のリノベ可否は「買った後で相談」 | 正確な図面を用意。内見時に建築プロが可否を即答 |
| 管理状況の調査 | 表面的な情報のみ。修繕リスクを見落としがち | 長期修繕計画書をプロが精査し、見えない爆弾を排除 |
| 空間デザイン力 | 表層的な壁紙交換など、無難なリフォーム提案 | SOLIDOや無垢材を用いた、質感の高い新築以上のデザイン |
- 金利タイプの特性:変動金利は当初の返済が軽い反面金利上昇リスクがあり、全期間固定は安心だが金利が高め。
- 無理のない返済額:銀行の「借りられる額」ではなく、家計のライフプランに基づいた「無理なく返せる額」を最優先にする。
- ローンのワンストップ化:「物件価格+リノベーション費用」を一本の低金利住宅ローンにまとめ、無駄な金利を払わない。
- 誠実なパートナー:正確な情報開示と、お客様の家計に寄り添った資金計画を最初に提案してくれる会社を選ぶ。
5. 読者の疑問を解消!住宅ローン金利に関するQ&A
住宅ローンの金利タイプや資金計画について、初回相談時に非常によくいただくご質問にプロの視点でお答えします。
6. まとめ:岡山市北区での理想の住まい探しは、花菱不動産にお任せください
いかがでしたでしょうか。岡山市北区で中古マンションを購入し、失敗しないための「住宅ローンの金利タイプ選び」の極意と、リノベーションによる理想の空間づくりの魅力をご理解いただけたかと思います。
不動産購入は、人生における最大のプロジェクトです。だからこそ、表面的な広告や写真に惑わされず、“正確な情報開示を行い、物件探しからリノベーション、ご家族の家計に寄り添った金利シミュレーションまでを一つの窓口で完璧に支えてくれる信頼できるパートナー”を選ぶことが成功のすべてを握ります。
ポータルサイトの正確で美しい間取り図に執念を燃やし、リアルな写真で嘘のないご提案をする。建物の長期修繕計画や構造の裏側までプロの目で厳しく調査し、ケイミューのSOLIDOや無垢材を用いて、ご家族の想いを形にするワンストップ・リノベーションを提供する。
私たち花菱不動産株式会社は、単なる物件の仲介業者ではなく、お客様のご家族が10年後も20年後も“あの時、花菱不動産に相談して本当に良かった”と心から笑顔で思えるような、豊かな未来を共に創り上げる伴走者でありたいと願っています。
“自分たちの予算で、変動金利と固定金利で毎月の返済がどう変わるかシミュレーションしてみたい”、“大元・今エリアでどんなリノベ物件が買えるのか知りたい”といった、ごく初期の段階のご相談も大歓迎です。岡山市北区での不動産購入をご検討中の子育て世代の皆様、ぜひ一度、花菱不動産にお声がけください。プロフェッショナルとしての誇りと誠実さをもって、全力でサポートさせていただきます。
押し売りや強引な営業は一切行いません。まずは気軽な気持ちで、花菱不動産へご相談にいらしてください。